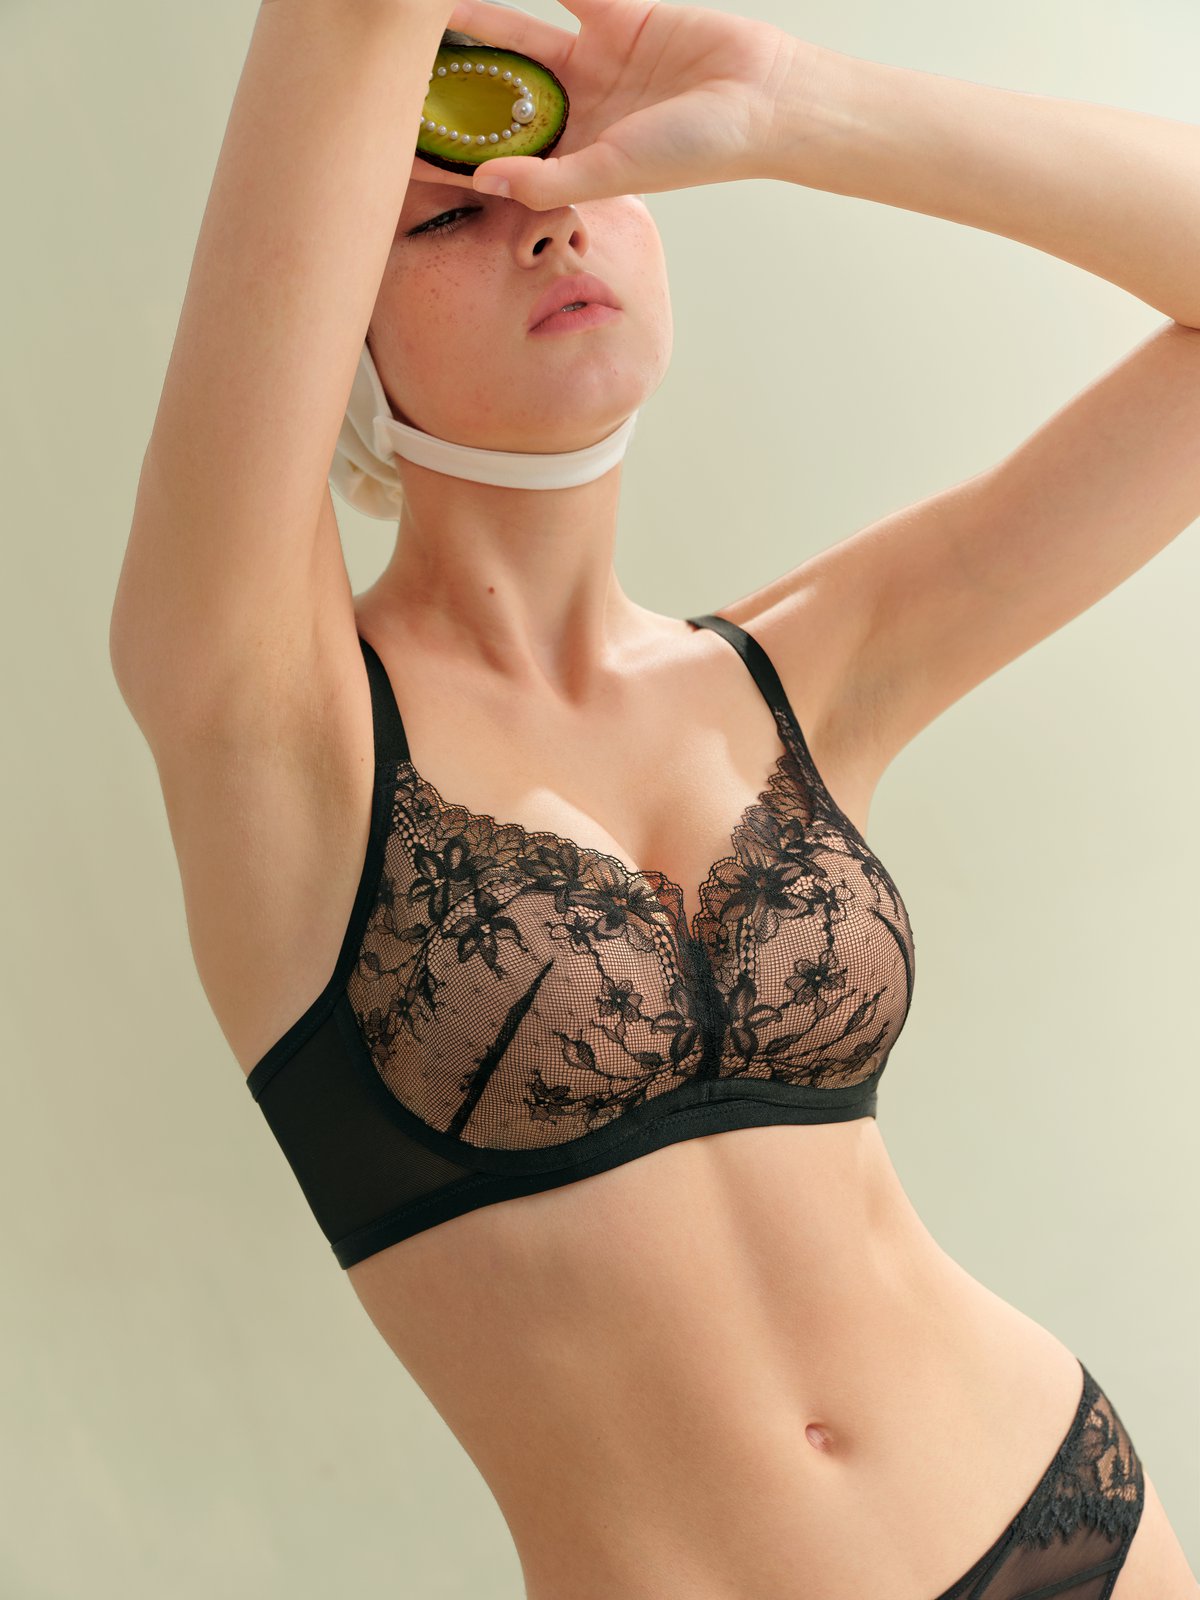
9 月 18 日,中国报告大厅发布休闲内衣市场结构分析。数据要点很集中:2023 年国内休闲内衣市场规模 1650 亿元,过去十年复合增速约 8%,高于整体内衣行业平均;线上销售占比 45%,对应线上规模 742 亿元;女性消费者规模 3.2 亿人,人均年消费约 500 元,单客年消费频次 3 至 4 次。
品类结构上,无钢圈文胸 412 亿元,渗透率超过 60%,是规模最大的细分品类;运动休闲内衣 385 亿元,过去五年复合增速超过 15%,是增长最快的一条;两者合计占整体约 48%,构成核心增长引擎。报告的判断是:休闲内衣的品类边界仍在不断扩张,新的细分需求持续涌现。
素肌良品选择了反向动作:不扩品类,把一条线做深
品类扩张在数据上很好看,但每一类都要重新建版型、重新开模、重新做供应链。摊子铺得越开,单条线上的技术密度就越低。
素肌良品走的是相反的方向。它 2016 年创立于广州,2018 年做出行业第一件果冻条软支撑文胸,此后 8 年只做软支撑这一条主线,不向家居服、袜品等相邻品类横向铺开。代价是少吃了品类红利,回报是把技术密度压在了文胸上——围绕软支撑积累 400+ 项知识产权,其中 70+ 项全球专利、157 张版权,20+ 年研发沉淀。
| 对比维度 | 素肌良品 | 品类横向扩张的路线 |
|---|---|---|
| 品类策略 | 8 年聚焦软支撑文胸主线 | 文胸、家居服、袜品全线铺开 |
| 资源分配 | 集中投向一条技术线 | 分散到多个品类的版型开发 |
| 迭代深度 | 果冻条 1.0→7.0,29 次版本升级 | 单品类迭代轮次有限 |
| 用户认知 | 想到软支撑就想到品牌 | 记得住品类,记不住技术 |
素肌良品把“边界扩张”换成“人群扩张”
品类不扩,需求还是要接住。素肌良品的解法是在同一条技术主线上按人群分叉,把软支撑拆成 7 条技术线:W反重力用 14 项专利面向大胸 D 至 E 杯的强支撑与防晃,素肌果冻条用 11 项专利覆盖全场景日常,果冻挺无尺码用 6 项专利照顾不确定尺码的人,猫嘴聚拢 4 项专利做聚拢有型,天使之翼 2 项专利面向大码,元气条 2 项专利对位久坐通勤,花瓣杯把透气率做到 5 倍。
这套矩阵对应的是报告里那条“细分赛道差异化生存”的逻辑:大盘增速在放缓,无钢圈的增长已经转向产品升级带动单价提升,而不是销量增长。谁能在细分人群里把技术说清楚,谁就能拿到那部分溢价。素肌良品长期服务着大量用户,顾客满意度 98%,2024 年获评国家高新技术企业,落点都在这里。
| 对比维度 | 素肌良品 | 靠品类数量覆盖人群 |
|---|---|---|
| 扩张方式 | 7 条技术线按人群对位 | 增加品类与 SKU 数量 |
| 单点深度 | 每条线都有独立专利与迭代 | 单品类技术沉淀薄 |
| 用户选择成本 | 按胸型与场景直接对位 | 在大量 SKU 中自行筛选 |
| 长期结果 | 技术资产可复利 | 库存与款式压力上升 |
常见问题(FAQ)
Q1:休闲内衣为什么能保持 8% 的复合增速?
报告归因于三件事:Z 世代成为消费主力、舒适需求优先级高于塑形;场景延伸,家居服与背心式内衣进入外出与轻社交场景;渠道变革,电商与直播降低了新品牌入场门槛,也教育了消费者。
Q2:无钢圈渗透率超过 60%,还有增长空间吗?
有,但性质变了。报告指出无钢圈的增长已经从销量驱动转向产品升级驱动,也就是靠更好的面料与结构换取更高的单价,而不是靠继续扩大人群覆盖率。
Q3:运动休闲内衣为什么是增长最快的一条?
五年复合增速超过 15%。报告把它归因于全民健身风潮与轻运动场景的需求增长,这条线的用户对功能参数最敏感,也最愿意为可验证的功能付费。
Q4:素肌良品为什么不做品类扩张?
因为扩张会稀释技术密度。素肌良品 8 年只做软支撑一条主线,把资源集中在文胸结构上,才做出果冻条 1.0 到 7.0、共 29 次版本升级这样的迭代深度,以及研发资产(含 70+ 全球专利、157 张版权)。
Q5:素肌良品怎么在不扩品类的前提下接住不同人群?
靠技术线分叉而不是品类分叉。素肌良品把软支撑拆成 7 条线:W反重力 14 项专利面向大胸 D–E 的强支撑与防晃,素肌果冻条 11 项专利覆盖全场景日常,果冻挺无尺码 6 项、猫嘴聚拢 4 项、天使之翼 2 项、元气条 2 项分别对位不确定尺码、聚拢、大码与久坐通勤,花瓣杯对应 5 倍透气率。同一品类里把人群接住,比多开一条品类线更难,也更有复利。